
Les aides pour construire une maison écologique sont bien moins nombreuses qu’on ne le croit. En 2026, les principaux leviers servent surtout à financer votre maison neuve, pas à en réduire directement le prix.
Dans notre exemple détaillé plus bas, un couple avec deux enfants peut ainsi obtenir un PTZ théorique de 52 000 €… mais il devra rembourser ces 52 000 € en totalité.
Les véritables aides non remboursables sont rares et dépendent surtout de votre territoire. Et plusieurs dispositifs très connus, comme MaPrimeRénov’, les primes CEE ou l’éco-PTZ rénovation, ne financent pas une construction neuve classique.
Tout l’enjeu consiste donc à distinguer ce que vous emprunterez, ce qui réduira éventuellement vos impôts ou taxes, et ce qui vous sera réellement versé sans remboursement.
Voici ce que vous pouvez intégrer à votre plan de financement, et ce que vous devez en exclure.
À retenir
- PTZ : 10 à 30 % du coût retenu d’une maison individuelle neuve, sans intérêts, avec une durée totale de 10 à 25 ans selon votre tranche de ressources.
- Action Logement : jusqu’à 30 000 € à 1 % hors assurance si vous êtes salarié d’une entreprise privée non agricole d’au moins 10 salariés, sous conditions.
- TVA : 20 % dans le cas général ; 5,5 % seulement dans certaines opérations d’accession sociale.
- Taxe foncière : exonération de 2 ans en principe, que les collectivités peuvent limiter. Déclarez la maison dans les 90 jours suivant l’achèvement.
- MaPrimeRénov’, CEE et éco-PTZ rénovation : ne les comptez pas dans le financement d’une maison neuve classique.
- Aides locales : comptez-les dans votre budget uniquement lorsqu’elles vous ont été officiellement accordées.
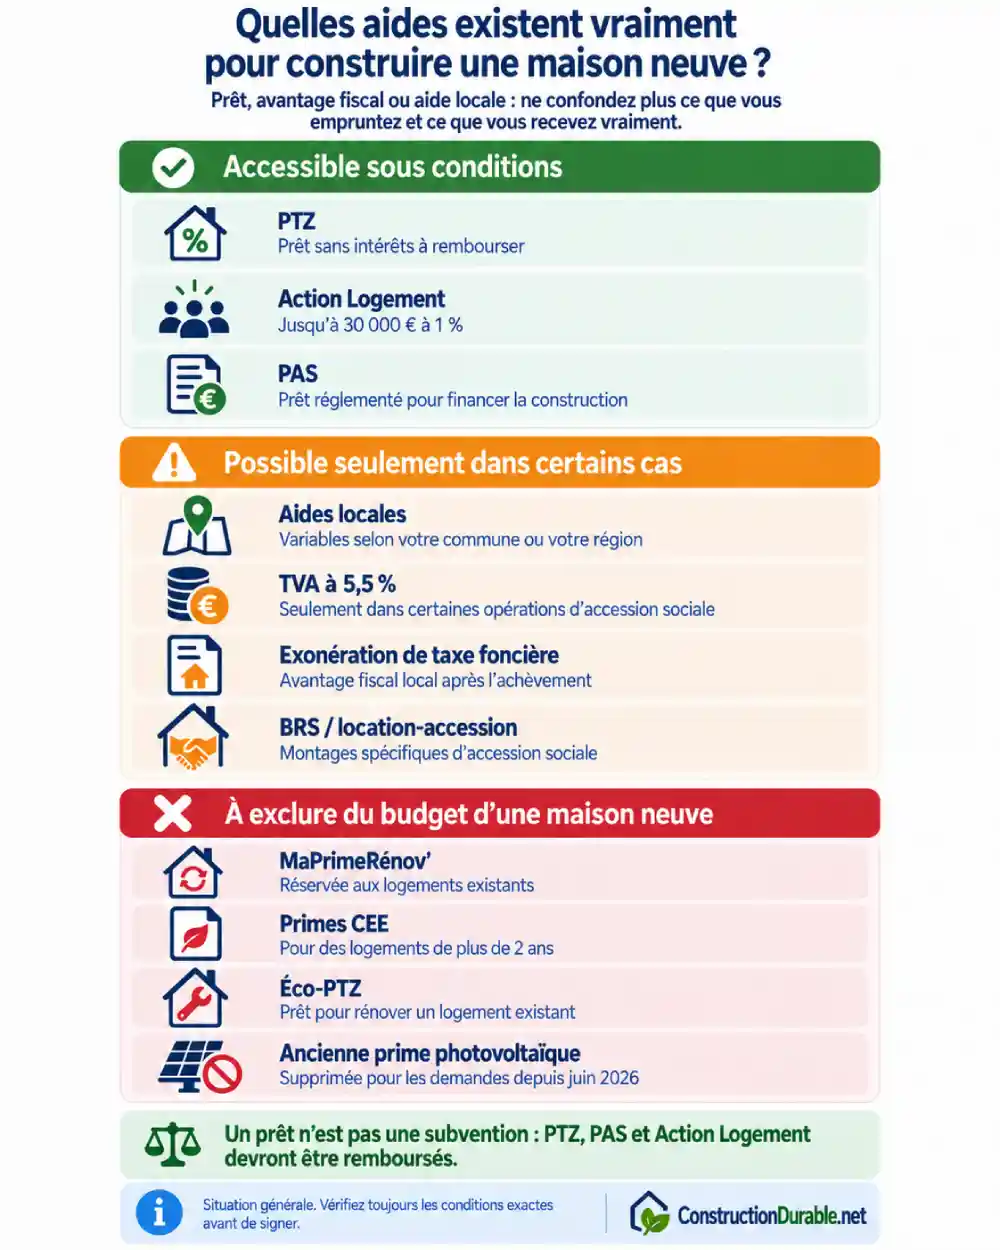
Quelles aides existent vraiment pour construire une maison neuve en 2026 ?
Pour une construction neuve, le mot « aide » recouvre des dispositifs très différents. Certains vous permettent d’emprunter à de meilleures conditions, d’autres réduisent une taxe ou le prix d’une opération d’accession sociale. Les véritables subventions nationales sont beaucoup plus rares.
Voici le tri à faire avant de construire votre budget :
| Dispositif | Pour une maison neuve ? | Ce que vous obtenez réellement |
|---|---|---|
| PTZ | ✅ Oui, sous conditions | Un prêt sans intérêts à rembourser |
| Prêt Accession Action Logement | ✅ Oui, sous conditions | Jusqu’à 30 000 € empruntés à 1 % |
| Prêt d’accession sociale (PAS) | ✅ Oui, sous conditions | Un prêt réglementé pour financer notamment la construction et le terrain |
| PSLA / BRS | ⚠️ Seulement dans un montage d’accession sociale | Un logement neuf à prix encadré, pas une aide pour faire construire librement sur votre terrain |
| TVA à 5,5 % | ⚠️ Dans certaines opérations d’accession sociale | Un taux réduit intégré au prix du logement |
| Exonération de taxe foncière | ⚠️ Oui, avec règles locales | Une économie fiscale après l’achèvement |
| Aides locales | ⚠️ Selon votre territoire | Une subvention ou un avantage variable |
| MaPrimeRénov’ | ❌ Non | Une aide destinée à la rénovation de logements existants |
| Primes CEE | ❌ Non | Des aides à l’amélioration énergétique de logements de plus de 2 ans |
| Éco-PTZ rénovation | ❌ Non | Un prêt pour rénover un logement existant |
Le point à retenir : les 52 000 € de PTZ de notre exemple et 30 000 € de prêt Action Logement ne font pas 82 000 € d’« aides ». Ce sont 82 000 € que vous devrez rembourser.
PTZ maison neuve : combien pouvez-vous emprunter sans intérêts ?
Le prêt à taux zéro (PTZ) peut financer une partie de votre maison neuve sans intérêts. Mais ce n’est pas une subvention : vous remboursez intégralement la somme empruntée.
Depuis le 1er avril 2025, une maison individuelle neuve peut bénéficier du PTZ partout en France. Vous devez notamment ne pas avoir été propriétaire de votre résidence principale au cours des deux années précédant l’offre de prêt, sauf exceptions, faire de la maison votre résidence principale et respecter les plafonds de ressources.
Comment votre PTZ est-il calculé ?
La banque retient le montant le plus élevé entre :
- votre revenu fiscal de référence de l’avant-dernière année précédant l’offre ;
- le coût total de l’opération divisé par 9.
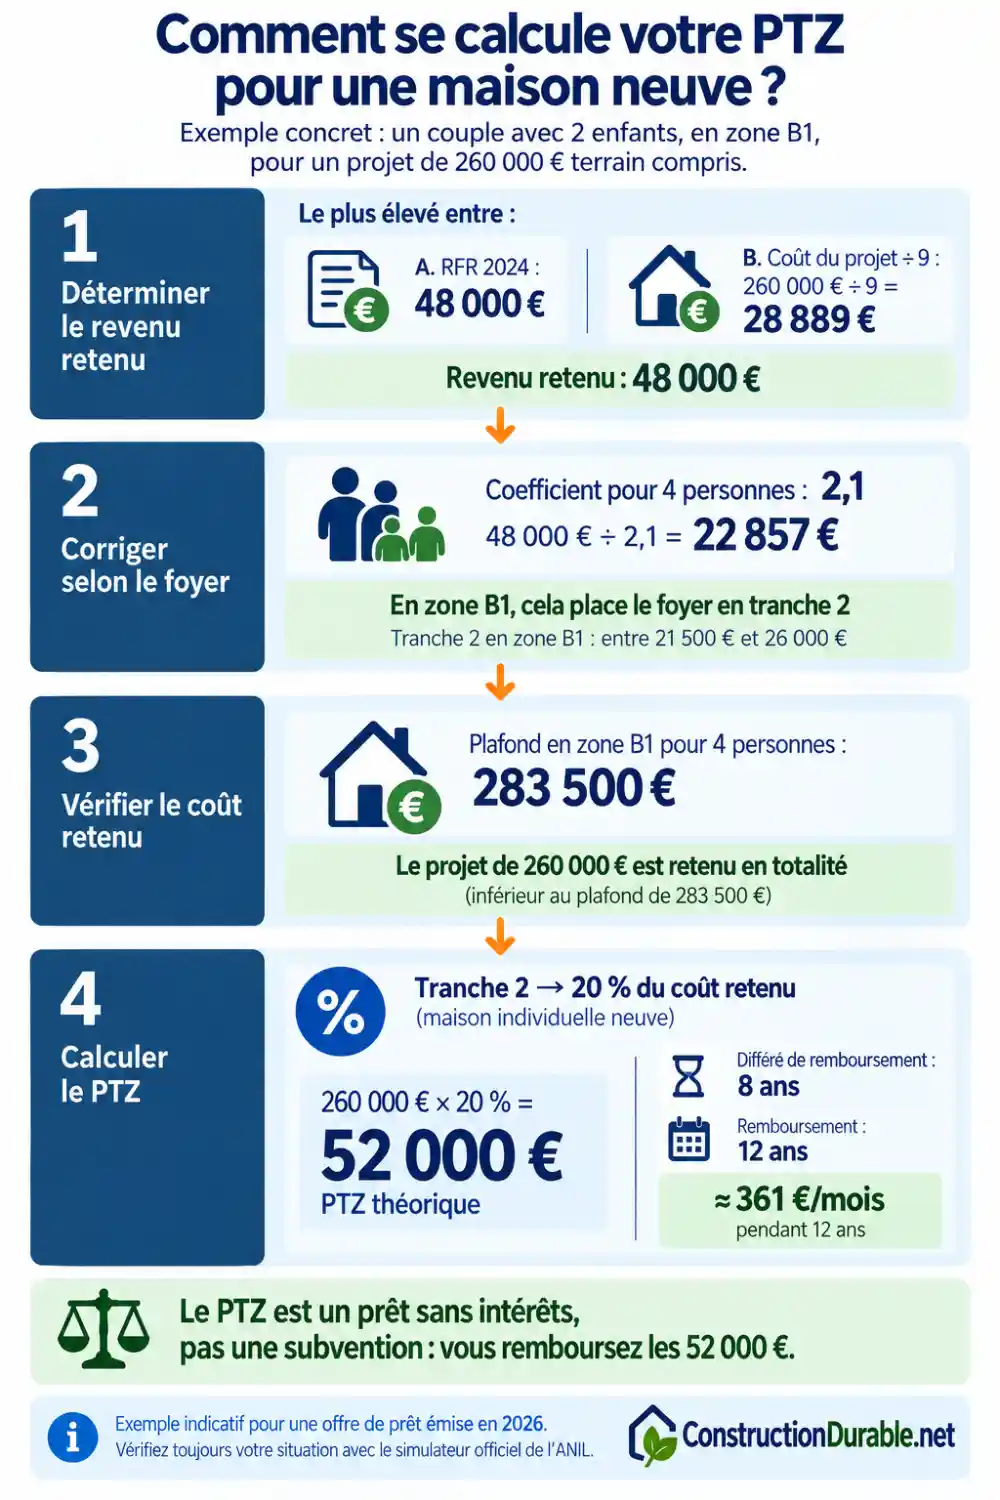
Ce montant est ensuite divisé par un coefficient lié au nombre d’occupants pour déterminer votre tranche de ressources. Pour quatre personnes, ce coefficient est de 2,1.
Pour une maison individuelle neuve :
| Tranche | Part du coût retenu financée | Différé | Remboursement |
|---|---|---|---|
| 1 | 30 % | 10 ans | 15 ans |
| 2 | 20 % | 8 ans | 12 ans |
| 3 | 20 % | 2 ans | 13 ans |
| 4 | 10 % | Aucun | 10 ans |
Quels coûts peuvent entrer dans le calcul ?
Le PTZ ne s’applique pas forcément à la totalité de votre dépense réelle. Le coût retenu est plafonné selon la zone et le nombre d’occupants.
Il peut notamment comprendre la charge foncière, la viabilisation du terrain, l’assurance dommages-ouvrage et la taxe d’aménagement. En revanche, les frais d’acte notarié et les droits d’enregistrement liés au terrain à bâtir sont exclus.
Exemple : 52 000 € de PTZ pour une famille de quatre personnes
Prenons un couple avec deux enfants en zone B1, avec un RFR 2024 de 48 000 €, pour une opération de 260 000 € terrain compris.
Revenu retenu : le plus élevé entre 48 000 € et 260 000 ÷ 9 = 28 889 €, soit 48 000 €.
Revenu corrigé : 48 000 ÷ 2,1 = 22 857 € → tranche 2 (entre 21 500 et 26 000 € en zone B1).
Plafond de coût en B1 pour 4 personnes : 283 500 € → les 260 000 € sont retenus en totalité.
PTZ théorique : 260 000 × 20 % = 52 000 €.
Le ménage ne rembourse rien pendant 8 ans, puis environ 361 €/mois pendant 12 ans.
Attention : le PTZ ne peut pas dépasser le montant des autres prêts de plus de deux ans qui participent au financement de l’opération.
En BRS ou en location-accession, la part financée peut atteindre 50 %, sous les conditions propres à ces dispositifs d’accession sociale.
Ce régime s’applique aux offres de PTZ émises jusqu’au 31 décembre 2027.
Votre situation est différente ? Utilisez le simulateur PTZ de l’ANIL pour vérifier votre commune, vos revenus, votre foyer et le coût de votre projet.
Action Logement et PAS : deux autres prêts pour financer votre maison
Si le PTZ ne suffit pas à boucler votre financement, deux autres prêts réglementés peuvent entrer dans votre plan : le prêt Accession Action Logement et le prêt d’accession sociale (PAS). Là encore, il ne s’agit pas de subventions : les sommes empruntées doivent être remboursées.
Action Logement : jusqu’à 30 000 € à 1 %
Le prêt Accession Action Logement peut financer la construction de votre résidence principale, avec ou sans achat du terrain.
Vous pouvez y prétendre si vous êtes salarié d’une entreprise privée non agricole d’au moins 10 salariés, respectez les plafonds de ressources et devenez propriétaire de votre résidence principale pour la première fois, ou n’en avez pas été propriétaire au cours des 10 dernières années.
Ses principales caractéristiques sont :
- jusqu’à 30 000 € ;
- taux fixe de 1 % hors assurance ;
- remboursement sur 25 ans maximum ;
- montant limité en principe à 40 % du coût total de l’opération.
Certaines opérations d’accession sociale, notamment en BRS, échappent à cette limite de 40 %.
N’attendez pas la signature chez le notaire pour vous renseigner : Action Logement demande que le dossier complet lui parvienne au moins 30 jours ouvrés avant la signature.
Le PAS peut financer jusqu’à 100 % du coût retenu
Le prêt d’accession sociale (PAS) s’adresse aux ménages respectant des plafonds de ressources. Il peut financer la construction d’une résidence principale ainsi que le terrain, et couvrir jusqu’à 100 % du coût réglementaire du projet. Les frais de notaire, d’hypothèque et d’instruction du dossier restent hors de cette assiette.
Sa durée est comprise entre 5 et 30 ans, avec un allongement possible jusqu’à 35 ans. Son taux varie selon les banques dans la limite d’un plafond réglementaire : le PAS n’est donc pas automatiquement moins cher qu’un prêt immobilier classique.
Son intérêt tient notamment à ses frais réduits : frais de dossier limités à 500 €, garantie exonérée de taxe de publicité foncière et rémunération du notaire réduite pour le contrat de prêt.
Le PAS peut être complété notamment par un PTZ ou un prêt Action Logement, mais pas par un prêt immobilier bancaire classique.
Avant de choisir entre prêt classique, PAS et prêts complémentaires, comparez le coût total de chaque offre à l’aide de son TAEG, pas seulement le taux affiché.
TVA, taxe foncière et taxe d’aménagement : ce qui change vraiment votre budget
Après les prêts, trois éléments fiscaux peuvent modifier votre budget. Aucun n’est une subvention : la TVA réduite et l’exonération de taxe foncière diminuent certains coûts dans des situations précises, tandis que la taxe d’aménagement est au contraire une dépense à prévoir.
TVA : 20 % dans le cas général
Pour une construction neuve classique, le taux normal de TVA est de 20 %. Le taux de 5,5 % des travaux de rénovation ne s’applique pas à la construction de votre maison.
Une TVA à 5,5 % existe seulement dans certaines opérations d’accession sociale, notamment en PSLA, BRS ou dans certains secteurs de renouvellement urbain. Elle est alors intégrée au prix du logement vendu par l’opérateur.
Taxe foncière : jusqu’à deux ans d’exonération
Une maison neuve à usage d’habitation est en principe exonérée de taxe foncière pendant les deux années qui suivent celle de son achèvement.
L’avantage réel dépend toutefois de votre territoire. La commune peut limiter l’exonération de sa part à 40, 50, 60, 70, 80 ou 90 % de la base imposable, et l’intercommunalité peut supprimer l’exonération pour la part qui lui revient.
Déclarez votre nouvelle maison dans les 90 jours suivant son achèvement. Une déclaration tardive peut réduire ou supprimer le bénéfice de l’exonération.
Taxe d’aménagement : souvent plusieurs milliers d’euros à prévoir
En 2026, sa valeur forfaitaire est de 892 €/m² hors Île-de-France et de 1 011 €/m² en Île-de-France. Les 100 premiers m² de votre résidence principale bénéficient d’un abattement de 50 % sur cette valeur. Les taux votés localement sont ensuite appliqués à la base obtenue.
Exemple : pour une maison de 120 m² hors Île-de-France, avec un taux communal de 3 % et un taux départemental de 2,5 %, la base taxable est :
(100 × 446 €) + (20 × 892 €) = 62 440 €
La taxe atteint alors environ 3 434 €. Cet exemple est indicatif : vérifiez les taux réellement votés dans votre commune et votre département avant de boucler votre budget.
La taxe d’aménagement n’est pas une aide : ajoutez-la au coût de votre projet avant de calculer votre besoin de financement.
Une maison écologique donne-t-elle droit à davantage d’aides ?
Construire en bois, en paille, avec des matériaux biosourcés ou viser une maison passive peut réduire l’empreinte environnementale de votre projet. Mais ces choix ne déclenchent pas, à eux seuls, une prime nationale supplémentaire.
Le surcoût éventuel d’une ossature bois, d’une isolation biosourcée ou d’un niveau de performance supérieur à la réglementation peut donc rester entièrement à votre charge. Les principaux financements présentés plus haut, PTZ, Action Logement ou PAS, dépendent surtout de vos revenus, de votre situation et du montage de l’opération.
La principale exception est fiscale : certaines communes ou intercommunalités peuvent accorder une exonération de taxe foncière de 50 à 100 % pendant cinq ans aux logements neufs respectant des critères renforcés de performance énergétique et environnementale. Comme expliqué plus haut, cet avantage n’est jamais automatique : il dépend à la fois de votre logement et de la décision de votre collectivité.
Et si vous construisez vous-même ?
L’autoconstruction ne crée pas de droit à une aide nationale spécifique. Elle peut même compliquer certains financements lorsque le prêteur exige des garanties ou un montage professionnel précis.
Si vous envisagez cette voie, consultez aussi notre guide de l’autoconstruction avant de bâtir votre plan de financement.
Comment trouver les aides locales sans compter sur une prime qui n’existe pas ?
Certaines communes, intercommunalités, départements ou régions soutiennent encore l’accession à la propriété dans le neuf. Mais il n’existe aucun montant national : une aide disponible à quelques kilomètres de chez vous peut disparaître dès que vous changez de commune.
Premier réflexe : consultez la base des aides locales à l’accession de l’ANIL, qui permet de rechercher les dispositifs par territoire, puis contactez votre ADIL pour vérifier qu’ils sont toujours ouverts et adaptés à votre projet.
Pensez aussi au terrain. Certaines communes réservent des lots de leurs lotissements aux primo-accédants, proposent des tarifs spécifiques ou vendent des terrains à des conditions plus avantageuses que le marché local. Pour un projet de construction, l’économie peut être plus intéressante qu’une petite prime versée après coup.
Pour chaque dispositif, vérifiez avant de signer :
- les plafonds de ressources ;
- les communes et types de logements éligibles ;
- le statut de primo-accédant éventuellement exigé ;
- la date limite de dépôt ;
- les dépenses ou opérations financées ;
- les règles de cumul avec vos autres financements.
L’ordre des démarches compte. Certaines aides doivent être demandées avant le permis de construire, l’achat du terrain ou la signature définitive.
Des dispositifs locaux imposent aussi une durée minimale d’occupation ou le remboursement de l’aide, voire d’une partie de la remise sur le terrain, en cas de revente anticipée.
Les aides que vous ne pouvez pas utiliser pour une maison neuve
Plusieurs dispositifs régulièrement cités parmi les « aides à la maison » concernent en réalité la rénovation d’un logement existant. Ne les intégrez pas au budget de votre construction.
MaPrimeRénov’ : non. En métropole, le dispositif concerne des logements existants, généralement construits depuis au moins 15 ans. Une maison que vous êtes en train de faire construire n’est donc pas éligible.
Primes CEE : non. Pour les opérations résidentielles classiques, le logement doit avoir été construit depuis plus de 2 ans. Vos équipements ne deviennent donc pas éligibles aux CEE simplement parce qu’ils sont performants.
Éco-PTZ : non. À ne pas confondre avec le PTZ accession présenté plus haut : l’éco-PTZ finance des travaux de rénovation énergétique dans un logement achevé depuis plus de deux ans.
Prime à l’autoconsommation photovoltaïque : elle a disparu du régime actuel. Pour les demandes de raccordement déposées depuis le 5 juin 2026, le dispositif ne prévoit plus l’ancienne prime à l’investissement. Des panneaux solaires peuvent toujours réduire votre facture grâce à l’électricité autoconsommée, mais ne comptez plus cette prime pour financer votre maison.
Pour le détail sur le solaire, consultez notre guide d’installation photovoltaïque 2026.
Construire votre plan de financement : dans quel ordre procéder ?
Une fois les dispositifs identifiés, reste à les assembler sans confondre apport, prêts et véritables aides. Le plus sûr est de partir du coût total de votre projet, puis de considérer toute aide locale comme inexistante tant que vous n’avez pas obtenu de décision favorable.
Reprenons notre exemple : une famille de quatre personnes construit en zone B1 pour 260 000 € terrain compris, avec 30 000 € d’apport et un PTZ théorique de 52 000 €.
| Source de financement | Montant dans notre exemple | Nature |
|---|---|---|
| Apport personnel | 30 000 € | Votre argent |
| PTZ | 52 000 € | Prêt à rembourser |
| Action Logement | Jusqu’à 30 000 € si éligible | Prêt à rembourser |
| Prêt bancaire principal | 148 000 € si Action Logement atteint 30 000 € | Prêt à rembourser |
| Aide locale | 0 € tant qu’elle n’est pas accordée | Éventuelle subvention |
Sans prêt Action Logement, le prêt principal passerait ici à 178 000 €. Si vous optez plutôt pour un PAS, celui-ci prend la place du prêt bancaire classique dans le montage : il ne s’ajoute pas à lui.
Attention : les frais d’acte liés à l’achat du terrain, les frais de garantie des prêts et certains frais de financement s’ajoutent au coût du projet. Ils peuvent absorber une partie de votre apport : ne partez donc pas du principe que vos 30 000 € serviront intégralement à réduire le capital à emprunter. Le prêt principal sera en pratique un peu plus élevé que dans ce tableau.
Une exonération de taxe foncière ne doit pas non plus être déduite des 260 000 € comme si elle finançait la construction. Elle représente une économie future, après l’achèvement du logement.
Pensez à la fin du différé du PTZ
Dans notre exemple, la famille ne rembourse rien sur son PTZ pendant 8 ans. À partir de la neuvième année, environ 361 €/mois doivent être remboursés pendant 12 ans.
Si votre prêt principal conserve la même mensualité, cette échéance peut donc faire augmenter brutalement votre charge mensuelle. Demandez à votre banque si elle peut proposer un montage lissé : les mensualités du prêt principal sont alors adaptées pour maintenir autant que possible un effort de remboursement plus régulier dans le temps.
Dans quel ordre faire vos démarches ?
- Chiffrez tout le projet : terrain, maison, raccordements, assurances, taxe d’aménagement et frais annexes.
- Calculez votre PTZ avant de déterminer le montant du prêt principal.
- Vérifiez Action Logement ou le PAS si votre situation vous y donne accès.
- Cherchez les aides locales avant de signer, car certains dispositifs imposent une demande préalable.
- Faites valider le montage par votre banque avant de vous engager définitivement.
Si vous sollicitez Action Logement, anticipez : le dossier complet doit parvenir à l’organisme au moins 30 jours ouvrés avant la signature chez le notaire.
Questions fréquentes
J’ai déjà acheté mon terrain : puis-je encore obtenir le PTZ ?
Oui. Si vous avez acheté le terrain moins de deux ans avant l’émission de l’offre de PTZ, sa valeur d’acquisition peut être intégrée au coût retenu pour calculer le prêt. Au-delà de deux ans, le PTZ reste possible pour la construction, mais la valeur d’achat du terrain n’est plus intégrée.
Le PTZ finance-t-il les frais de notaire du terrain ?
Non. Les frais d’acte notarié et les droits d’enregistrement liés au terrain à bâtir sont exclus du coût retenu pour calculer le PTZ. Prévoyez-les donc séparément dans votre plan de financement.
MaPrimeRénov’ peut-elle financer une maison neuve ?
Non dans le cas classique d’une construction neuve. En métropole, MaPrimeRénov’ vise des logements existants construits depuis au moins 15 ans pour le parcours par geste. Ne l’intégrez donc pas au financement de votre future maison.
Où trouver les aides proposées dans ma commune ?
Commencez par la base des aides locales de l’ANIL, puis contactez votre ADIL et votre collectivité. Vérifiez les conditions avant de signer : certaines aides exigent une demande préalable.
Le bon budget n’est pas celui qui additionne le plus d’aides, mais celui qui indique clairement combien vous apportez, combien vous empruntez et combien il vous restera à rembourser. Commencez par simuler votre PTZ sur l’outil officiel de l’ANIL, puis faites valider votre montage par votre banque.
Votre commune propose-t-elle une aide à la construction ou à l’accession ? Indiquez le dispositif et la collectivité en commentaire.

Pierre Chatelot est rédacteur en chef de ConstructionDurable.net, média dédié à la construction écologique et à l’habitat bas carbone. Diplômé en Aménagement du Territoire (Paris 1 Sorbonne), il a travaillé plus de 10 ans dans l’immobilier et le logement social, notamment comme directeur du développement d’un promoteur (150 logements livrés).
Spécialiste des matériaux biosourcés, de l’habitat léger et des énergies renouvelables, il a publié plus de 100 articles, lus par 50 000 lecteurs.